Ciclo de recebíveis: o que é e como otimizar o seu
O ciclo de recebíveis é o processo completo que um crédito percorre dentro de uma empresa, desde o momento da venda a prazo até o efetivo recebimento do valor. Entender e otimizar esse ciclo é fundamental para CFOs e gestores financeiros que buscam reduzir a inadimplência, melhorar o capital de giro e tomar decisões baseadas em dados
Neste artigo, detalhamos cada etapa do ciclo de recebíveis, identificamos os gargalos mais comuns e apresentamos estratégias práticas para otimizar todo o processo.
O que é o ciclo de recebíveis
O ciclo de recebíveis representa a jornada financeira de cada título a receber dentro da empresa. Ele começa na concessão de créditos, quando a empresa decide vender a prazo, e termina quando o valor é efetivamente creditado na conta.
Quanto menor for o ciclo, mais rápido o capital retorna para a empresa. Quanto maior, mais tempo o dinheiro fica “preso” em contas a receber, impactando diretamente o fluxo de caixa e a capacidade de investimento.
Para empresas que operam com margens apertadas ou dependem de capital de giro para manter a operação, o ciclo de recebíveis é um indicador tão importante quanto a receita bruta. De nada adianta faturar R$ 10 milhões se R$ 3 milhões estão presos em recebíveis com 90 dias de atraso.
As 6 Etapas do ciclo de recebíveis
O ciclo de recebíveis pode ser dividido em seis etapas distintas, cada uma com seus riscos e oportunidades de otimização.
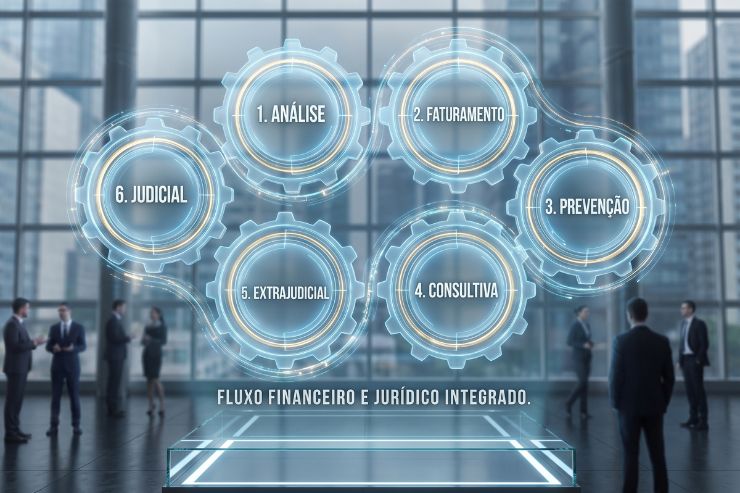
Etapa 1: Análise e concessão de créditos
Tudo começa na decisão de vender a prazo. Nesta etapa, a empresa avalia o perfil do comprador, verificando score de crédito, histórico de pagamento, capacidade financeira e referências comerciais.
O erro mais comum nesta fase é aprovar crédito sem análise adequada, motivado pela pressão de fechar vendas. O resultado é previsível: inadimplência no médio prazo. Ferramentas de score de crédito e análise de risco B2B permitem automatizar essa avaliação e definir limites de crédito proporcionais ao risco.
Etapa 2: Faturamento e emissão de títulos
Após a aprovação, a empresa emite a nota fiscal e o título correspondente, seja boleto bancário, duplicata ou outro instrumento de crédito. Nesta etapa, erros operacionais como dados cadastrais incorretos, vencimentos mal configurados ou boletos não registrados geram retrabalho e atrasos desnecessários.
A automação do faturamento, integrada ao ERP e ao sistema bancário, elimina a maioria desses problemas. Boletos registrados são automaticamente distribuídos via DDA, garantindo que o sacado receba a notificação no internet banking.
Etapa 3: Gestão preventiva (pré-vencimento)
Os 15 dias que antecedem o vencimento são críticos. Ações preventivas neste período, como envio de lembretes por SMS, e-mail ou WhatsApp com o boleto atualizado, podem reduzir significativamente a inadimplência.
A gestão preventiva de ativos (GPA) é uma metodologia que atua nessa janela temporal, utilizando comunicações personalizadas para garantir que o cliente esteja ciente do vencimento e tenha todos os meios para efetuar o pagamento. Essa abordagem consultiva preserva o relacionamento e demonstra organização profissional.
Etapa 4: Cobrança consultiva (1 a 30 dias de atraso)
Quando o vencimento passa sem pagamento, inicia-se a fase consultiva. O objetivo aqui não é pressionar, mas entender o motivo do atraso. O cliente pode ter enfrentado um problema pontual de fluxo de caixa, pode ter esquecido, ou pode estar questionando algum aspecto do produto ou serviço.
O contato consultivo, geralmente por telefone ou WhatsApp, busca identificar a causa raiz e propor soluções rápidas. Muitas vezes, basta reenviar o boleto atualizado ou oferecer um novo prazo para que o pagamento seja efetuado.
Etapa 5: Cobrança extrajudicial (31 a 180 dias)
A partir de 31 dias de atraso, a cobrança se torna mais assertiva. Equipes especializadas utilizam abordagens multicanal, como chamadas, WhatsApp, SMS, e-mail, DDA e, em alguns casos, notificação de inclusão em cadastros de inadimplentes, para negociar a quitação.
Esta é a etapa em que muitas empresas optam por terceirizar a cobrança com uma assessoria especializada. O motivo é claro: assessorias possuem infraestrutura dedicada, negociadores treinados e ferramentas de segmentação que aumentam significativamente a taxa de recuperação.
Etapa 6: Recuperação judicial (acima de 180 dias)
Quando todas as tentativas amigáveis se esgotam, resta a via judicial. Protesto de títulos, ação de cobrança e execução de garantias são instrumentos legais utilizados para recuperar créditos de alto valor ou devedores contumazes.
A cobrança judicial é mais demorada e custosa, mas necessária em determinadas situações. Equipes jurídicas especializadas em recuperação de créditos conduzem o processo com foco na eficiência e na preservação de provas documentais.
Indicadores para monitorar o ciclo de recebíveis
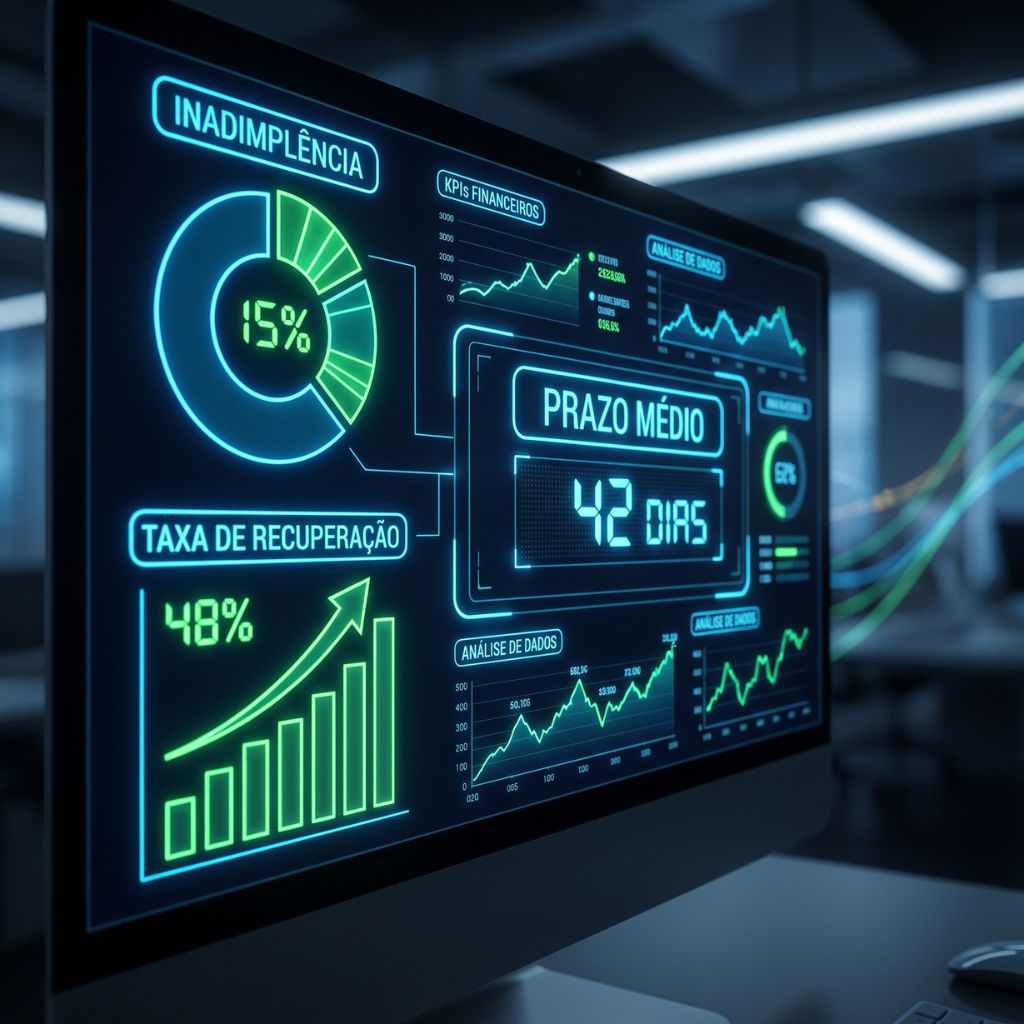
Gestores financeiros devem acompanhar regularmente os seguintes indicadores para avaliar a saúde do ciclo de recebíveis.
O Prazo Médio de Recebimento (PMR) mede quantos dias, em média, a empresa leva para receber após o faturamento. Quanto menor o PMR, melhor a saúde financeira. Um PMR crescente é sinal de alerta.
O Índice de Inadimplência calcula o percentual da carteira em atraso sobre o total de recebíveis. A meta varia por setor, mas taxas acima de 5% já merecem atenção imediata.
O Aging Report (relatório de envelhecimento) segmenta os recebíveis por faixa de atraso — a vencer, 1-30 dias, 31-60 dias, 61-90 dias e acima de 90 dias. Essa visão permite identificar concentrações de risco e agir preventivamente.
A Taxa de Recuperação mede o percentual de créditos em atraso que são efetivamente recuperados. É o indicador definitivo de eficácia da operação de cobrança.
Como otimizar o ciclo de recebíveis da sua empresa
Existem cinco ações práticas que produzem impacto direto na otimização do ciclo de recebíveis.
A primeira é automatizar a régua de cobrança, garantindo que cada faixa de atraso receba o tratamento adequado sem dependência de ações manuais. Plataformas de gestão de cobrança integradas ao ERP e ao sistema bancário permitem essa automação com baixo custo de implementação.
A segunda é investir em análise de crédito na concessão. Prevenir inadimplência é mais barato do que recuperá-la. Ferramentas de score e análise de risco B2B devem ser parte do processo de aprovação de vendas a prazo.
A terceira é diversificar os canais de cobrança. E-mail, SMS, WhatsApp, DDA, chamada telefônica e portal de autonegociação, cada canal alcança um perfil diferente de inadimplente. A combinação inteligente multiplica a taxa de contato.
A quarta é segmentar a carteira por perfil de risco. Tratar todos os inadimplentes igualmente é desperdício de recurso. Tickets altos, clientes estratégicos e devedores contumazes exigem abordagens distintas.
A quinta é terceirizar no momento certo. Quando a cobrança interna atinge seu limite (geralmente entre 60 e 90 dias), uma assessoria especializada com modelo de remuneração por êxito pode recuperar créditos que a empresa já considerava perdidos.
Ciclo de recebíveis e a saúde financeira da empresa
O ciclo de recebíveis está diretamente conectado ao capital de giro. Quando os recebíveis demoram para entrar, a empresa precisa buscar outras fontes de financiamento, como empréstimos, antecipação de recebíveis e desconto de duplicatas, que têm custo financeiro.
Em um cenário de Selic elevada, como o que o Brasil enfrenta em 2026, esse custo é ainda mais relevante. Cada dia a mais no ciclo de recebíveis representa dinheiro que poderia estar rendendo ou sendo reinvestido na operação.
Por isso, otimizar o ciclo de recebíveis não é apenas uma tarefa do departamento financeiro, é uma estratégia de competitividade empresarial.
A Way Back é especialista em gestão do ciclo de recebíveis há mais de 30 anos, oferecendo [soluções preventivas e resolutivas] para empresas de todos os portes e setores. Fale conosco e descubra como otimizar seus resultados.