Ciclo de cuentas por cobrar: qué es y cómo optimizar el suyo.
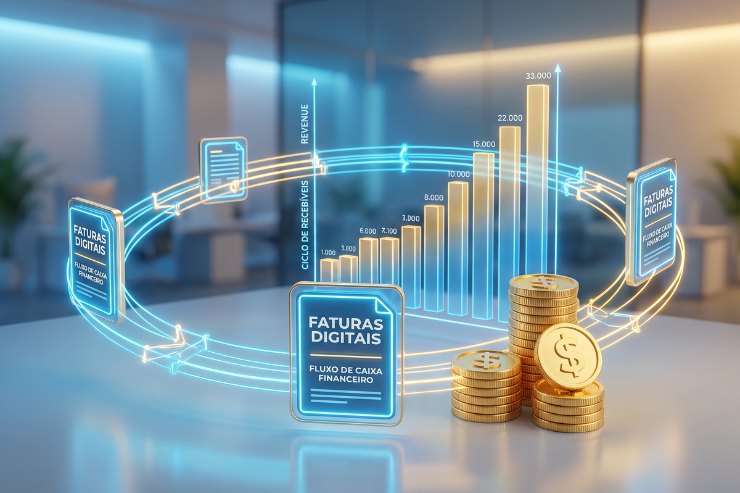
El ciclo de cuentas por cobrar abarca todo el proceso que sigue una transacción a crédito dentro de una empresa, desde la venta a crédito hasta la recepción efectiva del pago. Comprender y optimizar este ciclo es fundamental para los directores financieros y gerentes que buscan reducir la morosidad, mejorar el capital de trabajo y tomar decisiones basadas en datos.
En este artículo, detallamos cada etapa del ciclo de cuentas por cobrar, identificamos los cuellos de botella más comunes y presentamos estrategias prácticas para optimizar todo el proceso.
¿Qué es el ciclo de cuentas por cobrar?
El ciclo de cuentas por cobrar representa el recorrido financiero de cada cuenta dentro de la empresa. Comienza con la concesión del crédito, cuando la empresa decide vender a crédito, y finaliza cuando el importe se abona efectivamente en la cuenta.
Cuanto más corto sea el ciclo, más rápido regresará el capital a la empresa. Cuanto más largo sea el ciclo, más tiempo permanecerá el dinero inmovilizado en cuentas por cobrar, lo que repercute directamente en el flujo de caja y la capacidad de inversión.
Para las empresas que operan con márgenes ajustados o que dependen del capital de trabajo para mantener sus operaciones, el ciclo de cuentas por cobrar es un indicador tan importante como los ingresos brutos. No tiene sentido facturar 10 millones de R$ si 3 millones de R$ están inmovilizados en cuentas por cobrar con 90 días de retraso.
Las 6 etapas del ciclo de cuentas por cobrar
El ciclo de cuentas por cobrar se puede dividir en seis etapas distintas, cada una con sus propios riesgos y oportunidades de optimización.
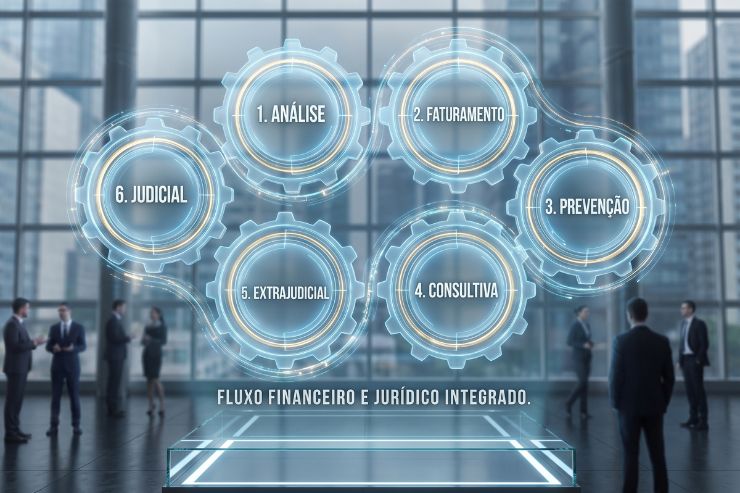
Paso 1: Análisis y aprobación del crédito
Todo comienza con la decisión de vender a crédito. En esta etapa, la empresa evalúa el perfil del comprador, verificando su historial crediticio, historial de pagos, capacidad financiera y referencias comerciales.
El error más común en esta etapa es aprobar el crédito sin un análisis adecuado, impulsado por la presión de cerrar ventas. El resultado es predecible: impago a medio plazo. Las herramientas de calificación crediticia y análisis de riesgos B2B permiten automatizar esta evaluación y establecer límites de crédito proporcionales al riesgo.
Paso 2: Facturación y emisión de facturas
Tras la aprobación, la empresa emite la factura y el documento correspondiente, ya sea un comprobante bancario, una copia de la factura u otro instrumento de crédito. En esta etapa, los errores operativos, como datos de registro incorrectos, fechas de vencimiento mal configuradas o comprobantes bancarios no registrados, generan retrabajo y retrasos innecesarios.
La automatización de la facturación, integrada con los sistemas ERP y bancarios, elimina la mayoría de estos problemas. Los comprobantes de pago registrados se distribuyen automáticamente mediante domiciliación bancaria (DDA), lo que garantiza que el pagador reciba la notificación en su banca en línea.
Paso 3: Manejo preventivo (antes del vencimiento)
Los 15 días previos a la fecha de vencimiento son cruciales. Las medidas preventivas durante este periodo, como el envío de recordatorios por SMS, correo electrónico o WhatsApp con el comprobante de pago actualizado, pueden reducir significativamente la morosidad.
La gestión preventiva de activos (GPA) es una metodología que opera dentro de este plazo, utilizando comunicaciones personalizadas para asegurar que el cliente esté al tanto de la fecha de vencimiento y cuente con todos los medios para realizar el pago. Este enfoque consultivo preserva la relación y demuestra una organización profesional.
Paso 4: Cobranza consultiva (entre 1 y 30 días de retraso)
Cuando se vence un plazo sin que se haya efectuado el pago, comienza la fase de consulta. El objetivo no es presionar, sino comprender el motivo de la demora. El cliente puede haber tenido problemas temporales de liquidez, haber olvidado algún pago o tener dudas sobre algún aspecto del producto o servicio.
El contacto consultivo, generalmente por teléfono o WhatsApp, busca identificar la causa raíz y proponer soluciones rápidas. A menudo, basta con reenviar la factura actualizada u ofrecer una nueva fecha límite de pago.
Paso 5: Cobro extrajudicial (de 31 a 180 días)
Tras 31 días de retraso, el proceso de cobro se vuelve más enérgico. Equipos especializados utilizan diversos canales, como llamadas, WhatsApp, SMS, correo electrónico, autorización de domiciliación bancaria y, en algunos casos, notificación de inclusión en registros de deudores morosos, para negociar el pago.
En esta etapa, muchas empresas optan por externalizar la gestión de cobros a una agencia especializada. La razón es clara: las agencias cuentan con infraestructura propia, negociadores capacitados y herramientas de segmentación que aumentan significativamente la tasa de recuperación.
Etapa 6: Reorganización judicial (más de 180 días)
Cuando se agotan todos los intentos amistosos, la única opción que queda es la vía legal. La protesta de pagarés, las acciones de cobro y la ejecución de garantías son instrumentos legales que se utilizan para recuperar deudas de alto valor o de deudores habituales.
Las acciones legales son más largas y costosas, pero necesarias en ciertas situaciones. Equipos legales especializados en recuperación de deudas créditos Llevan a cabo el proceso priorizando la eficiencia y la preservación de las pruebas documentales.
Indicadores para el seguimiento del ciclo de cuentas por cobrar
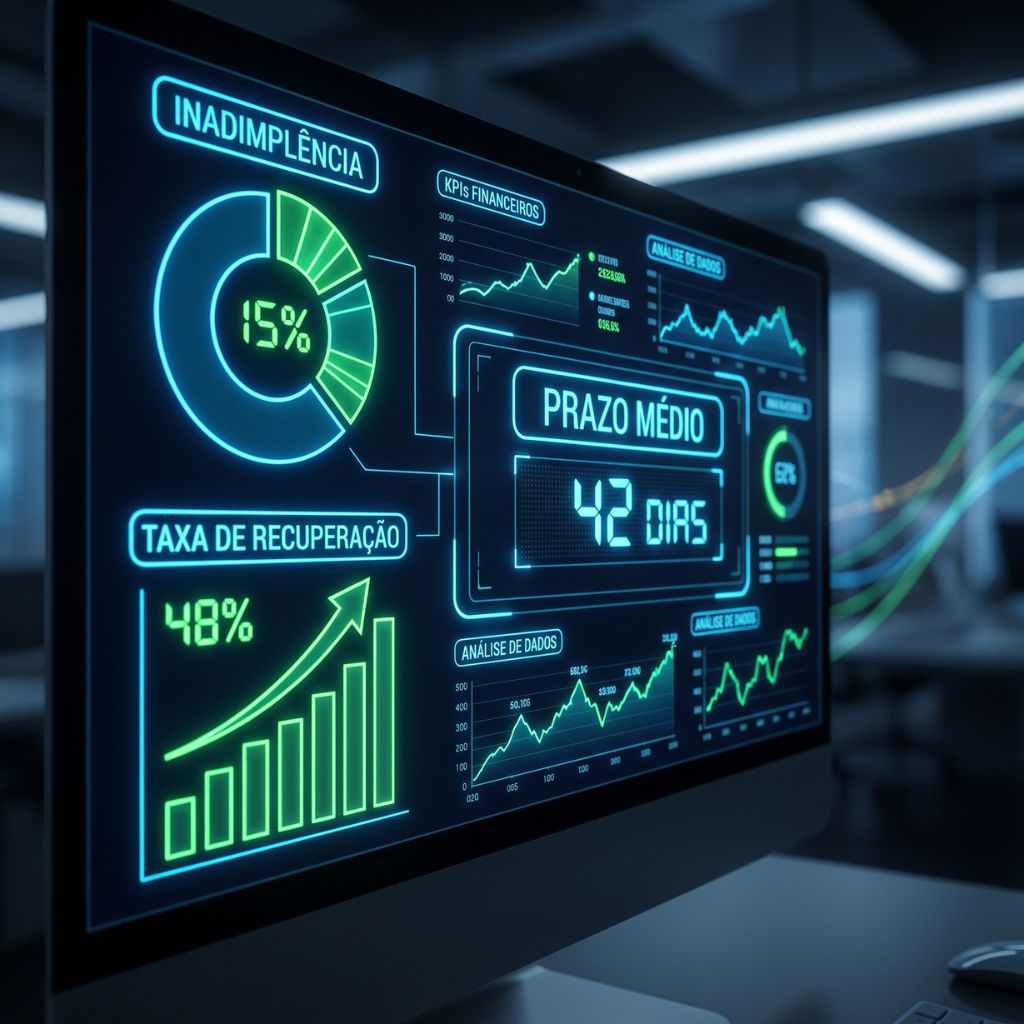
Los responsables financieros deben supervisar periódicamente los siguientes indicadores para evaluar la salud del ciclo de cuentas por cobrar.
EL Período promedio de cobro (ACP) Mide cuántos días tarda, en promedio, la empresa en recibir el pago después de facturar. Cuanto menor sea el período promedio de cobro (PAC), mejor será la salud financiera. Un PAC creciente es una señal de alerta.
EL Tasa de incumplimiento Calcula el porcentaje de cuentas por cobrar vencidas en relación con el total de cuentas por cobrar. El objetivo varía según el sector, pero las tasas superiores a 5% ya requieren atención inmediata.
EL Informe de envejecimiento El informe de antigüedad de las cuentas por cobrar segmenta las cuentas por cobrar según el plazo de morosidad: vencidas, de 1 a 30 días, de 31 a 60 días, de 61 a 90 días y con más de 90 días de vencimiento. Esta perspectiva permite identificar concentraciones de riesgo y tomar medidas proactivas.
EL Tasa de recuperación Mide el porcentaje de deudas vencidas que se recuperan efectivamente. Es el indicador definitivo de la eficacia de la operación de cobro.
Cómo optimizar el ciclo de cuentas por cobrar de su empresa.
Existen cinco acciones prácticas que tienen un impacto directo en la optimización del ciclo de cuentas por cobrar.
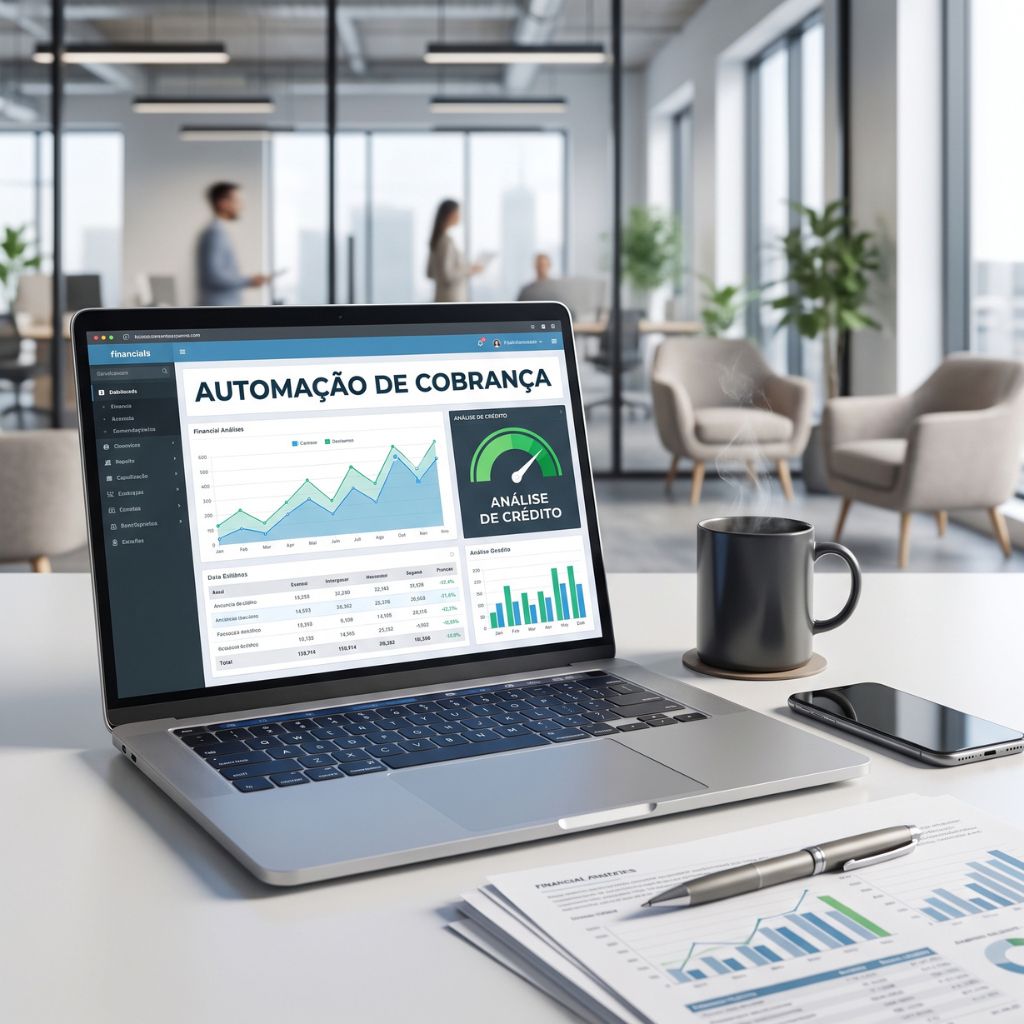
El primero es Automatice el proceso de facturación., Esto garantiza que cada tramo de retraso en el pago reciba el tratamiento adecuado sin necesidad de intervención manual. Las plataformas de gestión de cobros integradas con los sistemas ERP y bancarios permiten esta automatización con bajos costes de implementación.
El segundo es Invertir en análisis crediticio para préstamos. Prevenir el impago es más económico que recuperarse de él. Las herramientas de calificación crediticia B2B y de análisis de riesgos deberían formar parte del proceso de aprobación de ventas a plazos.
El tercero es diversificar los canales de cobro. Correo electrónico, SMS, WhatsApp, domiciliación bancaria, llamada telefónica y portal de negociación de autoservicio: cada canal permite llegar a un perfil diferente de deudor moroso. La combinación inteligente multiplica la tasa de contacto.
El cuarto es Segmentar la cartera por perfil de riesgo.. Tratar a todos los morosos de la misma manera es un desperdicio de recursos. Las cuentas de alto valor, los clientes estratégicos y los deudores habituales requieren enfoques diferentes.
El quinto es externalizar en el momento adecuado. Cuando los cobros internos alcanzan su límite (normalmente entre 60 y 90 días), una consultora especializada con un modelo de remuneración basado en resultados puede recuperar créditos que la empresa ya consideraba perdidos.
El ciclo de cuentas por cobrar y la salud financiera de la empresa.
El ciclo de cuentas por cobrar está directamente relacionado con el capital de trabajo. Cuando los cobros se demoran, la empresa necesita buscar otras fuentes de financiación, como préstamos, financiación de cuentas por cobrar y descuento de facturas, las cuales conllevan costos financieros.
En un escenario de altas tasas de interés, como el que enfrentará Brasil en 2026, este costo cobra aún mayor relevancia. Cada día adicional en el ciclo de cobro representa dinero que podría estar generando intereses o reinvirtiéndose en la operación.
Por lo tanto, optimizar el ciclo de cuentas por cobrar no es solo una tarea del departamento de finanzas; es una estrategia de competitividad empresarial.
EL Camino de regreso Es un experto en la gestión de cuentas por cobrar. más de 30 años, ofrenda [soluciones preventivas y correctivas] Para empresas de todos los tamaños y sectores. Contáctanos y descubre cómo optimizar tus resultados.